8967-809-53-28
В моем блокноте


"Не стоит забывать, что программа сама по себе задумывалась как социальная, а новые параметры только усиливают ее адресность и акцент на демографической составляющей. Для рынка здесь, скорее, важны определенность и предсказуемость, то есть устойчивость параметров программы на относительно долгий срок, чтобы застройщики могли выстраивать собственные стратегии и корректировать квартирографию", - заявил Выломов, уточнив, что новые условия задают ориентиры на семейное просторное жилье.
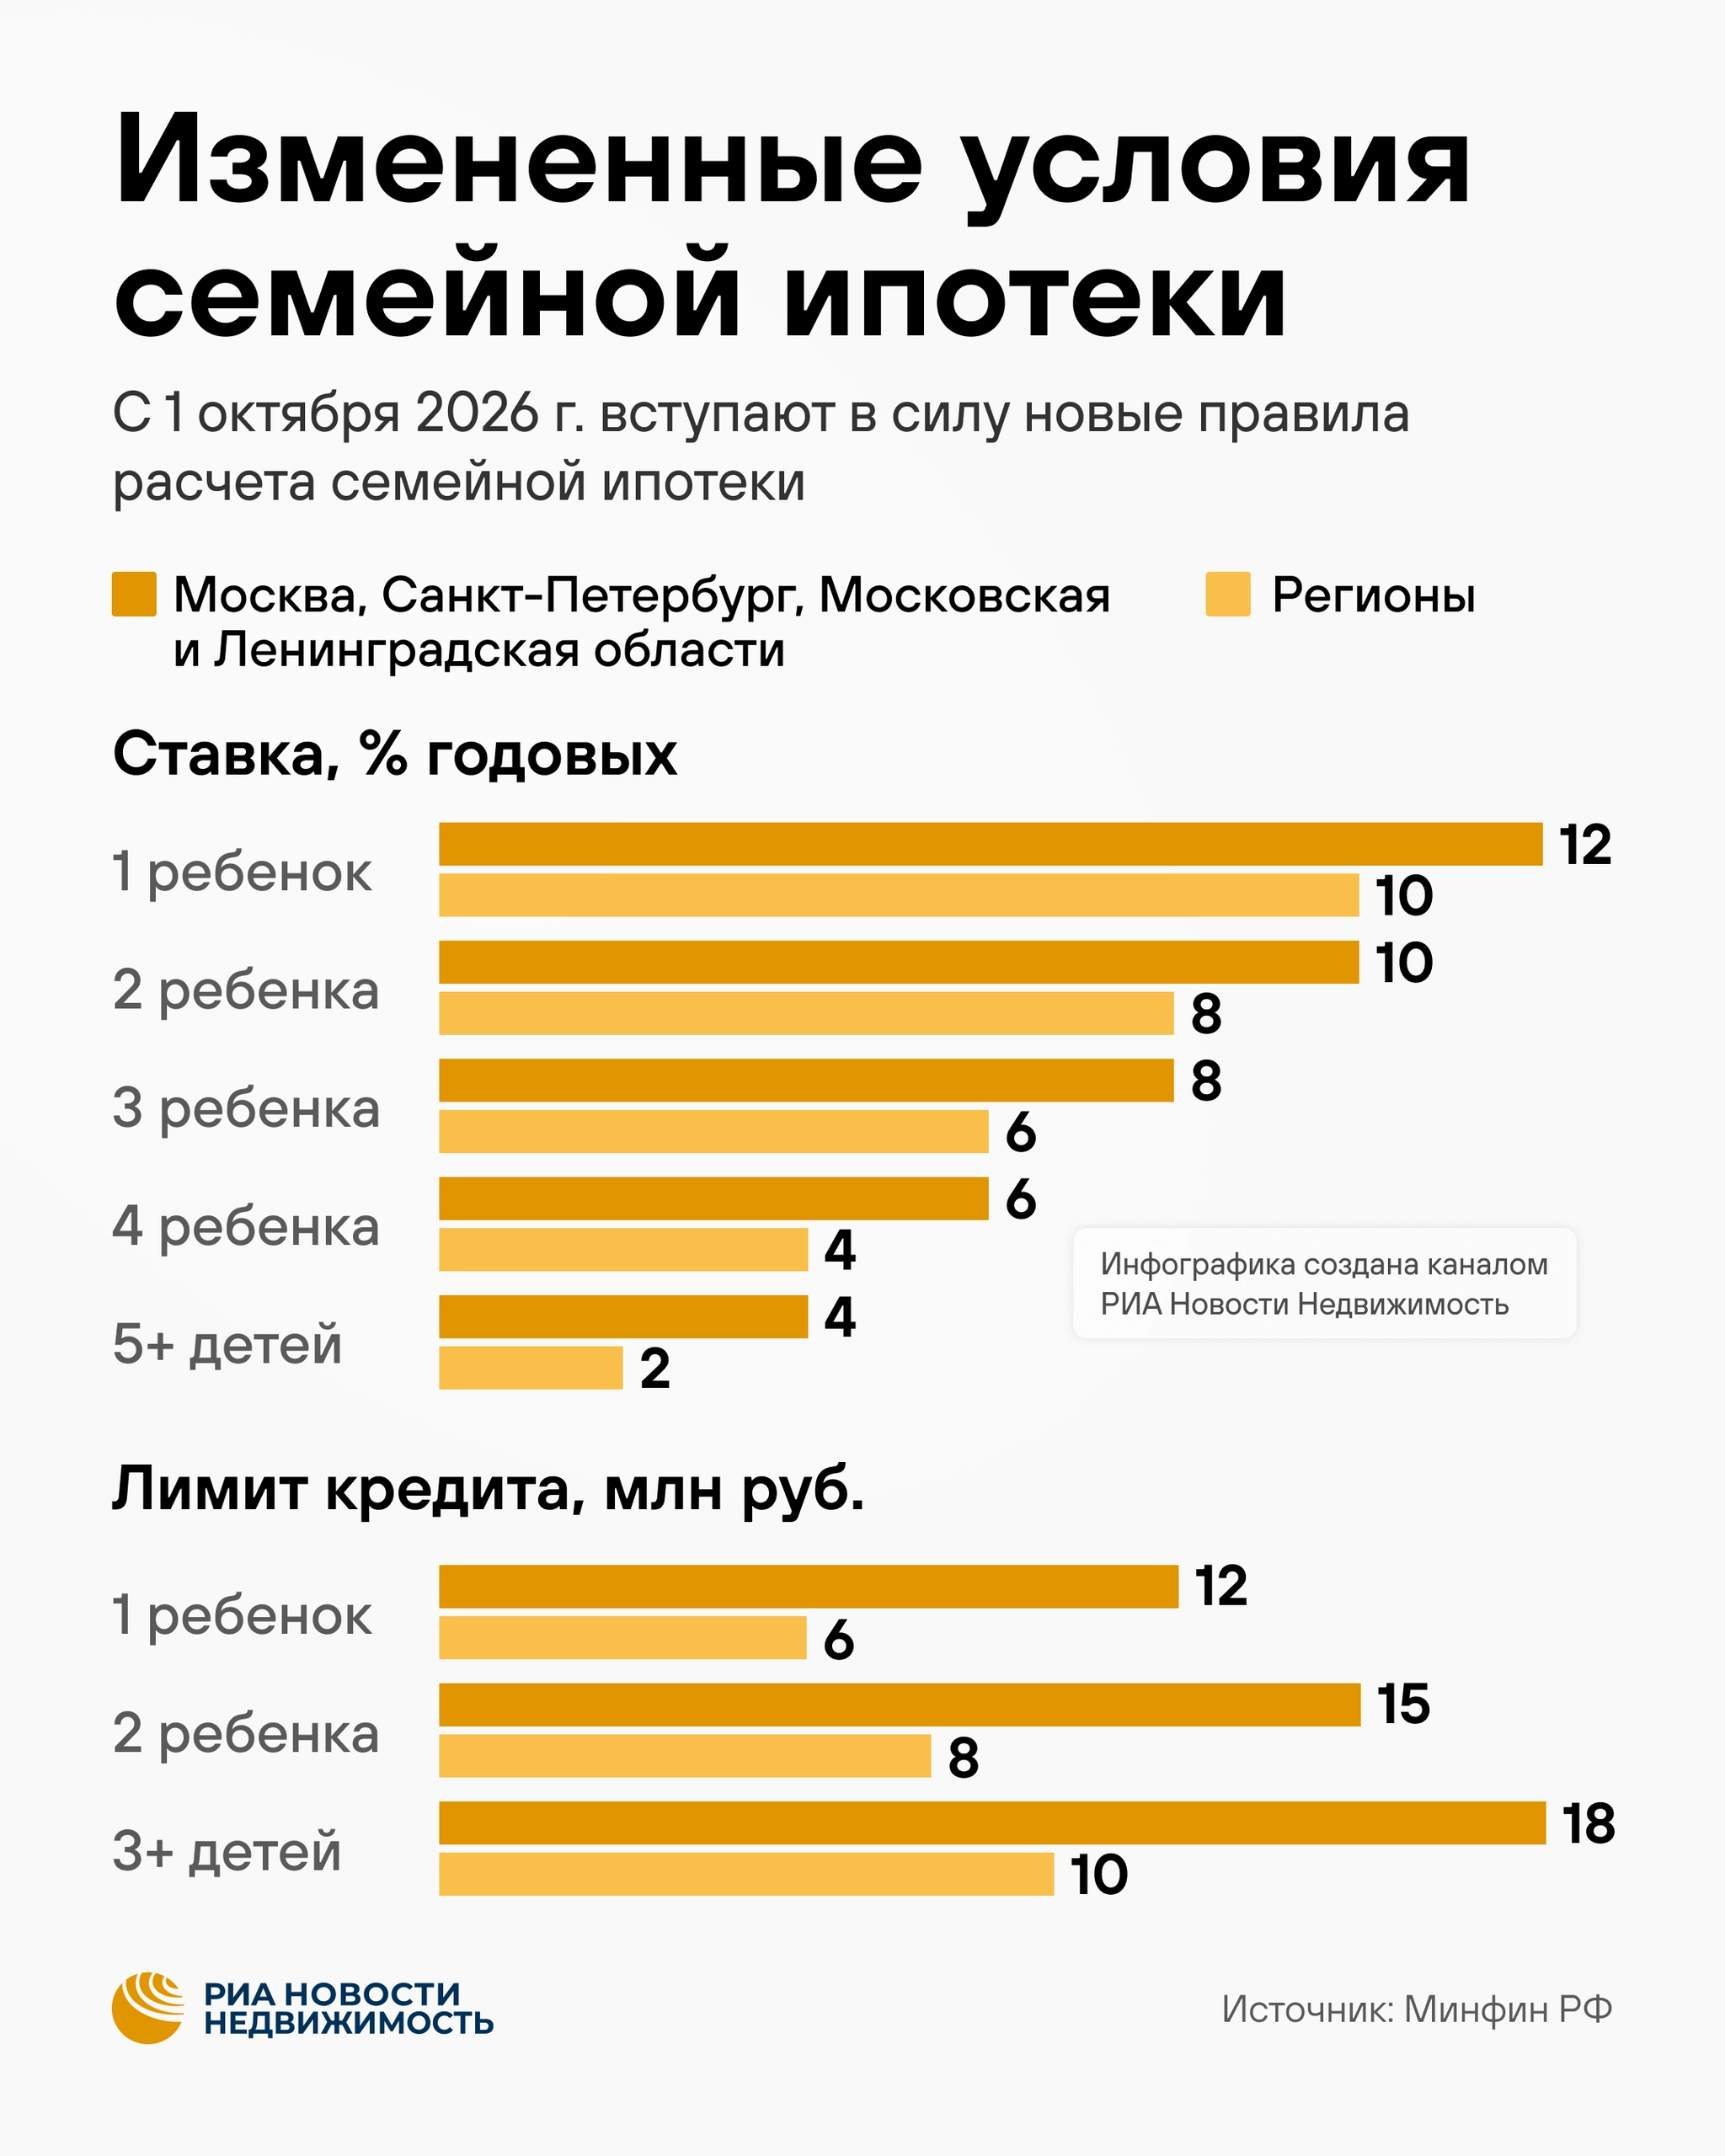
В большинстве регионов (кроме четырех столичных - Москвы, Санкт-Петербурга, Московской и Ленинградской областей) будут действовать следующие условия.
Для семей с пятью и более детьми - ставка в 2%, максимальный размер кредита - 10 млн руб.
Ставка в 4% и лимит в 10 млн руб. - для семей с четырьмя детьми, 6% и 10 млн руб. для семей с тремя детьми, 8% и 8 млн руб. - если ребенка два и 10% и 6 млн руб. для семей с одним ребенком.
В каждой из этих семей хотя бы один ребенок должен быть младше 7 лет на момент заключения договора.
Для столичных регионов ставки будут выше, но и лимиты больше: 4% и лимит в 18 млн руб. для семей с пятью и более детьми, 6% годовых и 18 млн руб. - с четырьмя, 8% и 18 млн руб. - с тремя, 10% годовых и 15 млн руб. - с двумя, 12% и 12 млн руб. - с одним ребенком. В каждой семье опять же должен быть ребенок младше 7 лет.
При этом ставка по "Семейной ипотеке" на строительство частного дома или его завершение, на покупку земли с последующим возведением жилья останется 6% вне зависимости от количества детей и региона проживания семьи.
Кроме того, вводится максимальный срок субсидирования льготного ипотечного кредита - до 15 лет.
Эти изменения будут распространяться на новые кредиты, выданные с 1 октября 2026 года.
Программа "Семейной ипотеки" действует до 31 декабря 2030 года. Сейчас взять кредит можно под 6%, но лимиты по кредитам - 6 млн руб. и 12 млн для столичных регионов.
"Семейная ипотека" показала свою востребованность - более 85 % льготных кредитов выдается по этой программе, отметили в ДОМ.РФ. Обновление параметров программы, направленной на поддержку демографии, в части дифференцированной ставки повысит ее адресность. Дополнительное снижение процентной ставки в случае рождения в семье последующих детей позволит снизить долговую нагрузку на семейный бюджет. При этом для семей сохраняется возможность сочетать льготное кредитование с другими мерами господдержки.
По сути, рынок переходит от универсальной модели поддержки к системе, в которой условия кредитования напрямую связаны с размером семьи, говорит директор по продажам компании "Новая Эра" Владимир Богданюк.
С точки зрения девелопмента дифференциация ипотеки может привести к дальнейшему развитию именно семейных форматов жилья. Увеличение кредитного лимита особенно актуально для столичного рынка. При лимите 12 млн руб. выбор семьи в значительной степени ограничивается определенным диапазоном площади и локаций.
Лимит в 18 млн уже позволяет рассматривать более просторные семейные квартиры в новостройках бизнес-класса и выше, в том числе трех- и четырехкомнатные форматы, которые отвечают долгосрочному сценарию проживания.
Эта программа - и мощный демографический стимул, и инструмент поддержки строительной отрасли, отмечает исполнительный директор Клуба инвесторов Москвы Владислав Преображенский.
Концепция предусматривает трехуровневую модель квалификации риелторов, создание уполномоченного органа - регулятора деятельности и ассоциации риелторов, определяет условия лицензирования и требования к специалистам этой сферы, а также предоставление доступа аттестованным профессионалам к сведениям ЕГРН для правовой экспертизы и обеспечения безопасности сделки. По мнению членов Комитета ТПП по предпринимательству в сфере экономики недвижимости, это должно способствовать снижению числа мошенничеств и подлогов при сделках с недвижимостью, повышению доверия граждан к рынку риелторских услуг, обеспечению прозрачности процессов.
Также может быть сформирован Единый федеральный реестр профессиональных участников этого рынка - агентств и аттестованных специалистов. Это максимально эффективный способ регулирования - риелтор не сможет действовать на рынке недвижимости, не будучи включенным в реестр, считает замруководителя Росреестра Алексей Бутовецкий. Подтверждением статуса риелтора, по его словам, может служить, например, специализированный QR-код.
Через такой QR-код можно будет считать цифровой профиль специалиста, где видна полная информация о нем - квалификация, опыт, репутация. В целом Росреестр поддержал регулирование риелторской деятельности. Оно позволит установить ответственность профессиональных участников рынка за качество предоставляемых услуг, повысит прозрачность сделок с недвижимостью и защитит граждан, считает Бутовецкий. В данной сфере есть положительный опыт в Беларуси, и в целом международная практика подтверждает целесообразность такого решения. "Росреестр готов выступить регулятором этой деятельности, у нас уже есть конкретные предложения", - подчеркнул Бутовецкий.
Сейчас, по данным Исследовательского комитета ТПП, значительная часть рынка риелторских услуг находится в теневой зоне. Количество частных риелторов (ИП, физические и юридические лица) составляет 418 тыс., а число специалистов, оказывающих риелторские услуги, - порядка 550 тыс. человек. При этом больше всего "самостоятельных" риелторов, что указывает на низкий порог входа в профессию и создает риски неравномерного качества услуг, отметили в ТПП. С 2021 по 2024 год число оспариваний договоров о сделках с недвижимостью выросло на 68,7%.
О необходимости урегулировать риелторскую деятельность говорят уже несколько лет, в том числе в Минстрое. Уже был разработан законопроект, который, однако, пока не дошел до стадии внесения в Госдуму. Как отмечает один из его авторов, депутат восьмого созыва Светлана Разворотнева, в законодательстве нет даже определения "риелтор". Существует всего две модели регулирования риелторского рынка, рассказывает Разворотнева. Это может быть саморегулирование (СРО), но тут предполагаются взносы, которые будут покрывать убытки, а на нынешнем сложном рынке, когда упали продажи и вторичного жилья, и новостроек, это почти нереально для риелторского сообщества, считает она. При этом некоторые сервисы предлагают другую возможность покрытия убытков - через добровольное страхование сделок.
Второй вариант регулирования рынка - создание реестра. Он позволит посчитать риелторов, понять, кто работает на рынке, и ввести минимальные требования к профессиональной квалификации, сделать рынок прозрачнее. Закон о риелторской деятельности нужен обязательно, считает Разворотнева, поскольку это финансово емкий рынок и это сделки, которые кардинально влияют на жизнь людей. Как правило, происходит одна-две сделки с недвижимостью за жизнь, опыта в их совершении у покупателей нет, риски велики, и они в 80% случаев нанимают профессиональных посредников, которые должны быть проверенными, понятными и надежными. Таким проверенным риелторам можно было бы открывать доступ к базам данных МВД, ОМС, к сведениям Росреестра для проверки сторон сделки, это усилило бы их безопасность.
Некоторые инициативы, которые обсуждались в ТПП, не учитывают реальные потребности как риелторского сообщества, так и рынка посреднических услуг в целом, считает президент Российской гильдии риэлторов Ирина Зырянова. Озвученная цель законопроекта - борьба с мошенничеством - плохо соотносится с регулированием риелторской деятельности, считает она. С мошенничеством как экономическим преступлением в России борется МВД, для снижения случаев мошенничества на рынке недвижимости имеет значение правовая позиция Верховного суда и формирование на ее основе единообразной судебной и правоприменительной практики. Инициатива наделить риелторов функцией выявления сфальсифицированных документов также кажется сомнительной, считает Зырянова, - этим занимаются экспертные организации в рамках уголовных и гражданских дел. А обсуждавшаяся на заседании независимая оценка квалификации специалистов согласно Трудовому кодексу и Закону "О независимой оценке квалификации" применяется только в отношении работников по трудовому договору, тогда большинство риелторов работает самостоятельно.
Руководитель рабочей группы РАСО по взаимодействию с органами госвласти Павел Склянчук считает и вовсе излишним введение как саморегулирования, так и реестра риелторов. То, что риелторская деятельность в нашей стране якобы никак не регулируется - это миф, уверен он. Риелторы действуют на основании гражданско-правовых норм, у них широкий круг контрагентов - банки, застройщики, цифровые платформы. Объективных предпосылок для появления очередного реестра нет. Случаи мошенничества с недвижимостью - это работа полиции и судов, "черные риелторы" - это преступники, а не представители профессии. А создание преференций к получению госданных, по мнению Склянчука, противоречит свободе предпринимательской деятельности.
Если при оформлении сделок с жильём с участием несовершеннолетних документы будут подавать через «Госуслуги», процедура согласования таких сделок сократится вдвое. Об этом заявил РИА Недвижимость директор по развитию сервисов безопасных сделок риелторской компании «Этажи» Сергей Чужаков.
Ранее в Российской гильдии риелторов предложили подавать документы на согласование сделок с участием несовершеннолетних через «Госуслуги». Вице-президент РГР Владимир Каплинский считает, что эта опция будет востребованной из-за большого числа материнских капиталов, выданных за последние годы.
По оценке Сергея Чужакова, при таком подходе этап согласования сделок сократится вдвое. Сейчас на это уходит около одного месяца, при новой схеме согласование будет занимать примерно 2 недели. В целом сделка с жильём станет короче на 15-30%. Представитель «Этажей» добавил, что от этого больше всего выиграют регионы, где установлены редкие приёмные дни. В таких регионах этап согласования сделок может сократиться на месяц. Эксперт подчеркнул, что главное преимущество новой схемы — это не скорость проведения сделки, а её предсказуемость. Сделки с детскими долями проводятся цепочкой, одновременно продаётся старая квартира и приобретается новое жильё. Если органы опеки задерживает одно звено в этой цепочке, весь процесс останавливается. За это время продавец квартиры может передумать, у покупателя может истечь одобрение ипотеки, может истечь срок разрешения, выданного под конкретный объект, объяснил Чужаков. Если сделка срывается, семье приходится заново проходить всю процедуру согласования. При переходе на цифровой формат будет достаточно заменить документы по новому объекту.
Сергей Чужаков добавил, что эффект от нововведения будет выше, если одновременно будет принят федеральный регламент с одинаковыми сроками, единым перечнем документов, общим форматом ответа опеки. Согласно действующему законодательству, у опеки есть 15 дней на подготовку ответа. Отсчёт начинается с даты подачи полного списка документов. Каждый муниципалитет определяет перечень необходимых документов самостоятельно.
При рассмотрении документов будет меньше суеты и бумажной волокиты, отмечает Чужаков. Семьям не нужно будет записываться на приём, выяснять местные требования, в один день собирать обоих родителей в одном кабинете. Людям не придётся самостоятельно заказывать выписки из ЕГРН, готовить данные о регистрации и свидетельства о рождении. Вся эта информация уже есть у государства. Опека может самостоятельно запросить эти сведения. Помимо этого, в электронном формате невозможно подать заявление с недостающей справкой, поэтому повторных визитов и возвратов не будет. Готовое разрешение будет направлено в личный кабинет, его можно будет передать банку и нотариусу.
При принятии решения о совершении сделок с жильём с участием несовершеннолетних собственников человеческий фактор не должен исчезнуть, отметила старший юрисконсульт отделения «На Николоямской» агентства недвижимости «Миэль» Анастасия Захарова. Раньше в сложной ситуации детали сделки можно было обсудить со специалистом органов опеки. При дистанционной подаче документов этой возможности не будет. Процедура станет более удобной, оформление сделок ускорится. По мнению эксперта, важно предусмотреть возможность индивидуального подхода при рассмотрении сложных случаев.


